

🎓 Enseignant (micro éco) 📊 10 ans sur les marchés 📈 Associé @Baggr_fr ⚠️ Je ne suis pas conseiller financier
Joined September 2023
- Tweets3.1K
- Following395
- Followers4.3K
- Likes3.5K






🚨 ALPHABET $GOOGL - Search pèse désormais moins de la moitié du chiffre d’affaires
2017 : 63 %
2021 : 58 %
2025 : 56 %
T3 2026 : 49,7 %
Les revenus de Search ralentissent à +12 %, alors que le nombre de recherches progresse à son rythme le plus rapide depuis cinq ans. Les gens utilisent Google plus que jamais, mais une partie des recherches passe désormais par AI Mode. Alphabet a expliqué que Google répond directement à la question, et l’utilisateur voit beaucoup moins de publicités que sur une page de résultats classique, où les premiers liens sont souvent des annonces payantes.

Barnabé Investit retweeted
Vous avez 10 000 € à investir. Vous investissez tout d’un coup ou chaque mois pendant un an ?
Le test a été fait sur le S&P 500. On démarre en janvier 1928, puis en février 1928, et ainsi de suite jusqu’en 2025. Cela fait plus de 1 100 points de départ différents.
Tout investir d’un coup a gagné 74 % du temps.
Statistiquement, les actions montent plus souvent qu’elles ne baissent, donc chaque mois passé hors du marché coûte en moyenne de la performance.
Étaler vos entrées gagne avant les crises, quand le marché chute juste après.
Exemple : 10 000 € investis d’un coup en janvier 2008 valaient environ 6 400 € un an plus tard.

Vous avez 10 000 € à investir. Vous investissez tout d’un coup ou chaque mois pendant un an ?
Le test a été fait sur le S&P 500. On démarre en janvier 1928, puis en février 1928, et ainsi de suite jusqu’en 2025. Cela fait plus de 1 100 points de départ différents.
Tout investir d’un coup a gagné 74 % du temps.
Statistiquement, les actions montent plus souvent qu’elles ne baissent, donc chaque mois passé hors du marché coûte en moyenne de la performance.
Étaler vos entrées gagne avant les crises, quand le marché chute juste après.
Exemple : 10 000 € investis d’un coup en janvier 2008 valaient environ 6 400 € un an plus tard.
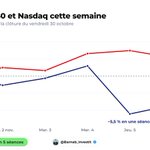
🔴Cette semaine, le Nasdaq a perdu plus de 3 %.
🟢Le CAC 40 a gagné 2,13 %.
La raison tient à la composition de l'indice. Le CAC 40 compte très peu de valeurs tech. Il est fait de banques, d'industriels, de luxe et de santé.
Les rares titres français exposés ont pris cher :
- Soitec −21,5 %
- STMicroelectronics −10,1 %

4
8
1,007
OpenAI voulait lever 30 milliards. Pour l'instant, l'entreprise en a trouvé 11.
OpenAI se voyait à 1 400 milliards de valo. Elle a dû baisser à 1 250. Et même avec ce rabais, elle a revu son objectif à 20 milliards au lieu de 30.
Pourquoi j'en parle maintenant ? Parce que son grand rival, Anthropic $ANT, prépare son entrée en bourse. Le Wall Street Journal parlait de 1 500 à 2 000 milliards de valorisation. Depuis la baisse des valeurs IA, le Financial Times dit qu'elle serait prête à viser nettement moins.
Bon, Anthropic a de quoi se défendre : 16,3 milliards de chiffre d'affaires sur les six premiers mois de l'année, contre 1,2 milliard un an avant. Pour moi l'entrée en bourse d'Anthropic, ça va être un vrai test.

Anthropic to press ahead with IPO targeting $1.5tn valuation ft.trib.al/0H5GO02

Le S&P 500 $SPX se paie 17,7 fois ses bénéfices attendus sur 12 mois. Il y a un an, c'était 22,7.
Entre-temps, les bénéfices ont progressé de 30 % sur un an. Ils ont monté plus vite que les cours. Le multiple est aujourd'hui sous sa moyenne à 5 ans (19,8) et à 10 ans (19,1).


$ESMT (une boîte Taiwanaise dans la mémoire) à 1,6x les bénéfices, ça a l’air donné.
J'ai quand même un point d'attention sur le secteur. En un trimestre, elle a gagné 44 fois son bénéfice de 2025. Marge brute à 77 %, contre 3 % en 2023. Et ça vient surtout des prix. Ce PER suppose que le meilleur trimestre se répète chaque année. Dans la mémoire, les profits suivent les prix.

Little rant, but to show you how rampant deleveraging has become:
- $CIFR is worth 44% LESS than when they announced their initial $GOOGL / $AMZN colo deals.
- $AAOI is now ~ the same price BEFORE they secured major hyperscaler orders, raised $1.6B for capacity expansion and gave their suprising initial -> $378M+ projection -> ~$471M revenue forecast.
- $ESMT ($2B MC) is the perfect example representing the memory sector.
B-BUT AI NAMES ARE NOT PROFITABLE??? Q3 Earnings: $526.2M gross profit, $330M net income.
To give you a comparison of what that looks like, the net income of $CRWD ($251B MC) was literally $5.3M.
$NOW ($113B MC) was $277M.
$TSLA ($1.5T) was $787M.
Different industries/durability, but if we care about what's actually hitting the balance sheet:
ESMT is sitting on ~$937M in net assets ($740M net cash, $278M inventory, etc), so EV goes down to $1.2B ish.
Annualized P/E: 1.6x...
People keep saying "Peak Earnings", "Cyclical", "no moat" but who in the world would want to build an old ass DDR2 line + fab and qualify it?
From ESMT commentary, we'll likely see ASP hikes Q4 to make up for potential consumer demand dropping.
And further supply tightening with Samsung/Micron discontinuing DDR2/DDR3 lines.
Winbond was leaving DDR2 lines to pursue higher end memory. People keep saying China, but even Gigadevice was leaving DDR3 to pursue higher end memory. "DDR3's share of our DRAM revenue will continue to decline until we eventually stop selling DDR3 products."Nanya discontinued DDR2 lines few days ago.
This is while majority of ESMT revenue comes from DDR2/DDR3. In ~3 quarters of constant earnings, ESMT would have more assets than their entire MC.
Who is going to stop buying $40 DLink cameras if their $3 memory cost goes to $3.5?
$MU / Samsung / $SKHY / $SNDK share similar parallels where durability is contractually enforced via take/pay LTAs with price floors.
But markets are pretending that it just won't happen, despite Samsung already being the most profitable company in the world.
Markets should care about how much FCF is actually hitting the balance sheets, but are just indiscriminately selling off everything now.
But continue rotating capital into 47x P/E companies like Walmart or 180x forward P/E names like $CRWD.
2
1
687
La TTF (Taxe sur les transactions financières) devait passer de 0,4 % à 0,5 % et s’étendre aux ETF.
Mercredi soir, les députés ont rejeté toute la partie recettes : 458 voix contre, 0 pour. Le Sénat repart du texte du gouvernement.
Le budget n’est toujours pas voté. Tant qu’il ne l’est pas définitivement, un amendement adopté ne vaut pas loi, et une mesure supprimée peut revenir.
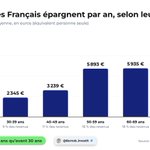
Et si elle revenait ? Prenons un exemple fictif de 200 € par mois sur un ETF pendant 30 ans, à 7 % par an :
- Capital final : 233 900 €
- Coût d’une TTF à 0,5 % : 1 170 €
- Coût de 0,2 % de frais annuels : 8 450 €
5
9
4,582
L’IA pourrait-elle provoquer l’effondrement de la bourse et d’une partie de l’économie ?
Je trouve que la situation actuelle ressemble plus à celle de 2022 qu’à celle de 2000.
En 2000, c’était la double peine. On payait les leaders de la tech plus de 50 fois leurs bénéfices, puis les bénéfices des télécoms ont fondu. Le Nasdaq a perdu près de 80 %.
À l’époque, les télécoms avaient posé des millions de kilomètres de fibre optique. Une grande partie n’a jamais servi, on l’appelait la « dark fiber ». Aujourd’hui, on est dans une situation opposée : Amazon explique que ses clients consomment la nouvelle capacité presque aussi vite qu’il l’installe, et Microsoft dit que la demande dépasse toujours l’offre.
En 2022, la Fed a remonté ses taux de 0 à plus de 4 %. Meta a vu son chiffre d’affaires baisser pour la première fois de son histoire, pendant que l’entreprise perdait 13,7 Md$ dans le métavers. Son bénéfice a fondu de 41 %. L’action a chuté de 64 %.
L’année suivante, Zuckerberg a coupé dans les dépenses. L’action a presque triplé.
Aujourd’hui, les géants de la tech gagnent de l’argent, c’est un fait. Début 2025, on les payait environ 23 fois leurs bénéfices, rien à voir avec 2000.
Le problème, c’est que plusieurs d’entre eux dépensent tellement dans l’IA qu’ils brûlent du cash. Et l’argent coûte de nouveau près de 5 %.
Il y a quand même des points qui m’interpellent :
→ Nvidia finance une partie de ses clients. En 2000, les fournisseurs télécoms faisaient pareil.
→ Une grosse partie des commandes vient de quelques clients, comme OpenAI et Anthropic, qui perdent encore de l’argent.
→ La fibre de 2000 a fini par servir pendant des décennies. Une puce IA vieillit en quelques années. Pourtant, plusieurs géants amortissent leurs serveurs sur 5 à 6 ans, ce qui gonfle leurs bénéfices affichés.
Malgré tout, je ne crois pas à un effondrement. Je crois plutôt que le marché va payer moins cher. Ceux qui risquent de trinquer, ce sont les fournisseurs et ceux qui se sont le plus endettés pour suivre.
Et vous, quel scénario ?
$NDX $META $NVDA $ORCL

$NVO DE +36 % de croissance à zéro en 3ans.
Novo Nordisk s’attend à des ventes stables en 2026 : entre −2 % et +2 % à taux de change constants.
En 2023, elles progressaient de 36 %. En 2024, de 26 %.
Seul relais visible : le Wegovy en comprimé, lancé cette année, a rapporté 720 M€ sur le trimestre.

Super message envoyé aux Français 🇫🇷 : investir dans des boîtes françaises, c'est prendre tout le risque, et voir l'État se servir sur le cash qu'elles te rendent. Même si t'es en perte sur l'action.

🚨 L’Assemblée vient d’adopter une taxe de 10 % sur les rachats d’actions des grandes entreprises cotées (essentiellement le CAC 40).
Coquerel (LFI) s’en vante : « Comme chaque année, notre amendement est adopté ».
Une taxe existe déjà depuis 2025. Elle porte 8 % sur la réduction de capital nominale (la valeur comptable des actions annulées, très faible par rapport au prix de marché) + une partie des primes. Résultat : elle rapporte seulement quelques centaines de millions face aux 30-35 Md€ de rachats annuels. Le gouvernement s’y est opposé.
Depuis plusieurs années, la gauche fait adopter ce type de taxe plus forte à l’Assemblée. Ces amendements ne figurent ensuite généralement pas dans le budget définitif.
L’adoption en séance ne signifie pas que la mesure restera dans le budget final.
Sources : Assemblée nationale, post de Coquerel, BFM TV.

ALT Eric Coquerel - LFI
Barnabé Investit retweeted
Le Nasdaq 100 est en correction.
-10,4 % depuis son record du 6 octobre.
Pourtant, lundi, la majorité des actions du S&P 500 ont fini en hausse. La baisse se concentre sur un seul secteur : les semi-conducteurs, -12 % en trois séances.

Le Nasdaq 100 est en correction.
-10,4 % depuis son record du 6 octobre.
Pourtant, lundi, la majorité des actions du S&P 500 ont fini en hausse. La baisse se concentre sur un seul secteur : les semi-conducteurs, -12 % en trois séances.
Après une hausse éclair à 120 $, l'argent ($SILVER) accuse une baisse de près de 58 % pour revenir autour de 50 $, son ancien plus haut historique datant de 1980.

1
12
2,437
🚨 Le meilleur trimestre de l’histoire de Netflix $NFLX n’en est pas un.
Au T1 2026, Netflix affiche 5,3 Md$ de résultat net, presque le double des trimestres précédents.
En décembre 2025, Netflix avait signé le rachat des studios de Warner Bros. et de HBO Max. En février, Warner Bros. a rompu l’accord pour fusionner avec Paramount Skydance.
Le contrat prévoyait une indemnité de rupture de 2,8 Md$, versée à Netflix.
Ce gain ponctuel ne vient pas de l’activité. Sans lui, le bénéfice reste dans la tendance des trimestres précédents (Cf barres bleues).
