

대한민국
Joined January 2024
- Tweets54.6K
- Following725
- Followers38.2K
- Likes121K




로켓슬라 retweeted
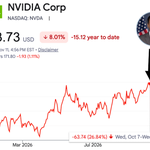
🚨엔비디아 이사회, 젠슨황 해고 준비중.
엔비디아 주식 10% 폭락.
한 사람이 AI 시대를 끝내려나..??

BREAKING: Nvidia stock, $NVDA, crashes over -10% on reports that the company’s board is preparing to fire him from his role as CEO after news of a second affair.

로켓슬라 retweeted
젠슨 황은 어떻게 체력을 유지할까.
그냥 보자마자 든 생각.

🔴🔴엔비디아 젠슨 황, 두 번째 불륜 폭로.
진짜 미쳤다...
$NVDA
1. 젠슨 황이 자신에게 직접 보고하는 헬스케어 담당 VP 킴벌리 파월과 불륜 사실 폭로.
2. 전 직원 2명에 따르면 두 사람이 3월 GTC 기간 산호세 호텔에서 애정 표현을 하는 모습이 적발.
3.젠슨 황의 경호팀이 촬영한 행인을 따로 격리해 비밀유지계약(NDA)을 제안.
4, 이사회, 두 불륜은 참을 수 없다면 곧바로 회의 소집.
5. 회의 소집 이유는 당장 젠슨 황 해고를 결정하기 위함.
6. 현재 엔비디아 주가 159.37달러, -8.3% 하락.
7. 종가 기준으로 2025년 7월 7일 이후 가장 낮은 수준.
8. 이사회 발표는 장전에 나올 예정.
이 모든 게 '누구'의 짓을까?


로켓슬라 retweeted

$SPCX If Anthropic leaves, SpaceX gets scarce compute back, and that's the part the bears are missing.
On the Q3 call, Musk said short-term compute contracts are renewing at higher dollars per watt and SpaceX could rent its compute "several times over" if it said yes to everyone. The CFO added that new deals are pricing slightly above the high end of the $30 to $50 per watt range.
Demand is there. Google already pays SpaceX about $920M a month, hyperscalers and dozens of smaller firms are asking for capacity, and Grok and Cursor can absorb whatever comes back. Musk's stated goal is roughly a 50/50 split between internal use and renting to others.
Pricing is also moving SpaceX's way. GPU rental rates rose about 7% in November, and Anthropic's own S-1 says its short-term compute costs significantly more than its multi-year deals.
The 90-day exit cuts both ways. Anthropic can walk once the non-cancelable periods end in January and March 2027, but so can SpaceX, and SpaceX is the one holding the scarce asset.

Interesting remarks Anthropic made in a meeting with the sell side:
- Anthropic has the stability and the better talent that open source lacks.
- The AI market is winner take all. As long as we execute properly, we will take all of it.
- The contract with SpaceX will not be extended beyond the middle of next year.
- Developing Opus 5.5 cost more than $10 billion.
Readers added context they thought people might want to know
The remarks are unverified second-hand notes from a Barclays analyst call on Anthropic meetings, not official statements. Poster corrected $10B cost to full Claude 5.5 family; filings show SpaceX deals extend to 2029 but terminable after early 2027 on 90 days notice.
x.com/jukan05/status…
fourweekmba.com/ai-anthropics-…
sec.gov/Archives/edgar…


로켓슬라 retweeted
앤트로픽, SpaceX와의 계약은 내년 중반 이후로 연장되지 않을 것.
$SPCX $ANT
다리오가 머스크 리스크를 빠르게 정리하려는 중.
SpaceX는 곧바로 다른 고객을 찾을 준비.
앤트로픽은 용량을 잃을 각오를 한 듯?
엔트로픽이 찾을 수 있는 고객은 몇 곳 없습니다.
Interesting remarks Anthropic made in a meeting with the sell side:
- Anthropic has the stability and the better talent that open source lacks.
- The AI market is winner take all. As long as we execute properly, we will take all of it.
- The contract with SpaceX will not be extended beyond the middle of next year.
- Developing Opus 5.5 cost more than $10 billion.
Readers added context they thought people might want to know
The remarks are unverified second-hand notes from a Barclays analyst call on Anthropic meetings, not official statements. Poster corrected $10B cost to full Claude 5.5 family; filings show SpaceX deals extend to 2029 but terminable after early 2027 on 90 days notice.
x.com/jukan05/status…
fourweekmba.com/ai-anthropics-…
sec.gov/Archives/edgar…

로켓슬라 retweeted
AI BIO에 대한 좋은 관점입니다.
저는 여기에 한 가지를 더 얹고 싶습니다.
우리는 지금 역사상 가장 극단적인 K자 경제에서 살아가고 있습니다.
너무 극단적이라, 절대 다시 되돌아올 수 없을 정도죠.
여기서 AI는 이 K자를 더 벌리고 있어요.
위쪽은 자산이 미친 듯이 불어나고,
아래쪽은 일자리를 걱정합니다.
그런데 이렇게 벌어진 양쪽에 동시에 팔리는 산업이 하나 있어요.
그게 바이오입니다.
① 위쪽이 사는 것은 결국 시간
돈이 충분히 쌓인 사람이 마지막에 사고 싶은 건 결국 건강한 시간입니다.
'건강한 시간'
진시황부터 지금 최고 부자들까지 한 번도 줄어들지 않는 영구적인 소비죠.
자산이 위로 몰릴수록 이 수요는 더 커집니다.
② 아래쪽이 원하는 것은 결국 병원비
아래쪽은 욕망이 아니라 부담의 문제입니다.
비만, 당뇨, 심혈관 같은 흔한 병들.
GLP-1이 이 시장의 잠재력을 이미 보여줬어요.
진짜 큰 매출은 부자가 아니라 결국 대중에서 나온다는 것.
③ AI 기업이 원하는 것은 명분과 가격입니다.
AI가 받는 가장 아픈 비판은 "일자리를 뺏는다"입니다.
K자가 벌어질수록 이 비판은 정치 재료가 돼요.
여기서 "병을 고치고 병원비를 줄인다"는 강력한 증거가 있다면 어떨까요?
그 비판에 내놓을 수 있는 가장 강한 답입니다.
그리고 토큰은 갈수록 싸지지만,
약과 임상 결과는 절대 싸지지 않습니다.
높은 규제는 들어가기 전엔 장벽, 들어간 뒤엔 보호막이 되는 시장이 바이오에요.
그래서 저는 이렇게 봐요.
K자가 벌어질수록 수요도, 명분도, 가격도 전부 한 방향을 가리킵니다.
AI가 마지막에 가장 크게 쓰일 곳이 바이오일 수밖에 없는 이유.
다른 곳이 있다면 댓글로 공유해주세요.
다만 한 가지.
AI가 줄여주는 건 결국 '찾는 시간'이지 '증명하는 시간'이 아닙니다.
임상과 생산은 여전히 현실 속도로 가요.
저는 바로 이런 비대칭에서 기회가 먼저 온다고 생각합니다.

AI AND BIOTECH SERIES
왜 지금 AI 바이오산업을 공부하는가?
기술의 가능성에서 미래의 투자 가치까지
AI 시대의 첫 번째 거대한 변화가 반도체와 데이터센터에서 시작됐다면, 다음 변화는 어디에서 나타날까요?
저는 그 가능성 중 하나가 바이오산업에 있다고 생각합니다.
AI는 이제 단순히 정보를 분석하고 답변하는 수준을 넘어 단백질을 설계하고, 새로운 신약 후보를 발견하며, 인간의 질병을 이해하는 연구에 활용되고 있습니다.
하지만 여기서 한 가지는 분명히 구분하고 싶습니다.
AI 기술의 발전이 곧바로 바이오기업의 성공이나 투자 수익을 의미하지는 않습니다.
신약개발에는 여전히 오랜 시간과 막대한 자금이 필요합니다. 임상시험의 실패 가능성도 존재합니다.
그렇기 때문에 저는 막연한 기대보다 산업의 구조와 실제 경쟁력을 먼저 이해하고 싶습니다.
이번에 AI 바이오산업을 3편으로 나누어 공부하려는 이유입니다.
1편. 왜 AI는 바이오를 향하는가?
AI와 생물학의 결합이 신약개발을 어떻게 변화시킬 수 있는지, 그리고 그 가능성과 한계를 살펴봅니다.
2편. AI 신약개발의 진짜 승자는 누구인가?
세계 AI 바이오기업들의 경쟁지도를 통해 기술과 사업모델, 실제 수익이 발생할 수 있는 구조를 살펴봅니다.
3편. AI 바이오의 미래, 기술을 넘어 치료제로
우리에게 익숙한 ABCL과 GENB를 중심으로 신약개발 플랫폼, 새로운 후보물질, 임상 성과와 장기적인 성장 가능성을 점검합니다.
물론 세 편의 글만으로 거대한 바이오산업을 모두 이해할 수는 없습니다.
이번 연재는 미래의 승자를 미리 선정하기 위한 글도 아닙니다.
앞으로의 투자를 위해 무엇을 확인하고, 어떤 기준으로 기업을 평가해야 하는지 정리하는 과정입니다.
제가 중요하게 생각하는 것은 다섯 가지입니다.
① 기술이 실제 신약개발의 생산성을 높이는가?
② 새로운 후보물질을 반복적으로 만들어낼 수 있는가?
③ 임상시험에서 치료 효과와 안전성을 입증하는가?
④ 지속적인 연구개발을 감당할 재무구조를 갖추고 있는가?
⑤ 궁극적으로 과학적 성과를 매출과 이익, 주주가치로 연결할 수 있는가?
저는 앞으로 바이오기업을 바라볼 때 이 기준을 계속 적용하려고 합니다.
기술과 미래의 가능성에는 기대를 갖되, 경영진의 실행력과 투명한 소통, 자금 운용과 주주가치에 대해서는 더욱 냉정하게 판단할 생각입니다.
바이오산업의 변화는 생각보다 오래 걸릴 수도 있습니다.
반대로 우리가 예상하지 못한 기술적 돌파구가 등장할 수도 있습니다.
그러나 어느 경우든 투자자는 결국 실제 성과를 확인해야 합니다.
좋은 기술을 가진 기업과 좋은 투자 대상이 되는 기업은 반드시 같지 않습니다.
저는 이번 연재를 통해 그 차이를 조금씩 구분해 보고 싶습니다.
미래를 예측하기보다 미래를 판단할 수 있는 기준을 만들어가는 공부.
그것이 제가 지금 AI 바이오산업에 관심을 갖고 이 글을 시작하는 이유입니다.
내일부터 매일 아침을 기대해주시길....
※ 본 글은 공개자료를 바탕으로 확인된 사실과 분석·전망을 구분해 작성했습니다. 특정 종목의 매수·매도 권유가 아닙니다.
로켓슬라 retweeted
$RKLB Rocket Lab's laser terminals are now derisked.
Mynaric's CONDOR Mk3 terminal just completed a bidirectional optical link from space to the ground, sending files both up to orbit and down to Earth. It flew on SES's meoSphere Pathfinder 1 mission aboard a K2 Space Mega-class satellite and connected to a Cailabs ground station.
This matters for Rocket Lab.
Optical terminals are a key part of its SDA constellation satellites, and Mynaric is the in-house supplier it bought to vertically integrate them.
After years of CONDOR delays, a flight-proven link with SES as a customer outside Rocket Lab is a massive step.

A major milestone years in the making - a successful bidirectional space-to-ground data transfer achieved with our CONDOR terminal. Validation of the technology, vision, perseverance, and expertise of the team at Mynaric. Read more: bit.ly/4sXiqnd

로켓슬라 retweeted

A major milestone years in the making - a successful bidirectional space-to-ground data transfer achieved with our CONDOR terminal. Validation of the technology, vision, perseverance, and expertise of the team at Mynaric. Read more: bit.ly/4sXiqnd
로켓슬라 retweeted
죽다 다시 인공호흡기 달고 돌아온 네오클라우드
그냥 보세요.
$IREN $CRWV $NBIS $RIOT $GLXY
1. 네오클라우드 종말론에 대하여. (Feat. 일론 머스크)
xitter.twitterapi.xyz/Rocketesla_KR/status/2…
2. 흔들리는 네오클라우드, 일론의 선택은 여기 아닐까..? (Feat. 엔트로픽)
xitter.twitterapi.xyz/Rocketesla_KR/status/2…
아래 피드로 계속.
🤖 Made with AI


로켓슬라 retweeted
엔비디아의 끔찍한 진실에 대하여.
긴 글이지만, 읽어야 합니다.
이제 당신도...진실을 알아야 하니까요.
자, 이 놀라운 이야기는 2023년 싱가포르에서 시작합니다.
앨리스 황이라는 중국인 사업가가 중국 게임사 37인터랙티브의 싱가포르 자회사를 사들이고, 이름을 Megaspeed로 바꿉니다.
그리고 그해부터 엔비디아 칩이 이 회사로 흘러 들어가기 시작하죠.
1년쯤 지난 2024년 11월, X에서 Kakashii라는 유저가 차트 한 장을 올립니다.
엔비디아의 싱가포르 매출이 거의 수직으로 솟는 그림이었는데.
그때는... 다들 그냥 지나쳤습니다.
분위기가 바뀐 건 2025년 1월 27일, 딥시크 쇼크가 터진 날입니다.
중국 스타트업이 어떻게 이런 모델을 만들었냐는 질문이 쏟아졌고,
스케일AI의 알렉산더 왕이 "딥시크는 말 못 하는 H100을 5만 개쯤 갖고 있다"고 하자 일론 머스크가 갑자기 한 단어로 받았죠.
"Obviously." @elonmusk
나흘 뒤 코베이시 @KobeissiLetter 가 그 차트를 다시 꺼내 듭니다.
최근 3개 분기 동안 싱가포르에서 나온 매출이 174억 달러, 중국은 116억 달러.
그런데 싱가포르에 있는 데이터센터는 고작 99개.
이 많은 칩이 다 어디로 갔냐고 묻는 스레드였고, 이걸 무려 280만 명이 봤습니다.
그리고 하루도 지나지 않아 엔비디아 PR 책임자가 코베이시에게 직접 연락을 해 옵니다.
그들의 요지는 간단했어요.
우리 공시는 물건이 간 곳이 아니라 청구서를 보낸 곳 기준이다, 싱가포르는 주소일 뿐이다.
동시에 싱가포르 정부까지 나서서 거들었습니다.
실제로 싱가포르 땅에 들어온 물량은 엔비디아 매출의 1%도 안 된다고요.
논란은 여기서 정리되는 듯했습니다.
그런데 얼마 지나지 않아 싱가포르에서 세 사람이 기소됩니다.
엔비디아 칩이 들어간 서버를 사면서 행선지를 속였다는 혐의였고, 규모는 3억 9천만 달러.
작지만 첫 번째 균열이었죠.
같은 해 5월, 타이베이의 한 식당에서 젠슨 황이 한 여성과 저녁을 먹는 사진이 찍힙니다.
바로 앨리스 황이었습니다. (이 사진이 1년 반 뒤에 어떤 의미가 될지는 지금 아무도 몰랐죠.)
엔비디아는 오히려 방어막을 더 높였습니다.
8월 분기보고서에 싱가포르 청구 물량의 99%는 미국 기반 고객이라고 적어 놨어요.
시간이 지나고 12월에는 블룸버그가 Megaspeed를 정면으로 다루기 시작합니다.
2023년부터 들여온 엔비디아 장비가 최소 46억 달러, GPU로는 13만 6천 개가 넘는다는 보도였습니다.
2026년 봄, 워싱턴에는 기밀 메모 한 장이 돌아다니기 시작합니다.
맞아요. 앨리스 황이 중국 스파이라는 내용이었어요.
그리고 5월, 놀랍게도 젠슨 황은 트럼프의 중국 방문길에 동행합니다.
그러다 2026년 11월, 뉴욕타임스가 젠슨 황의 내연녀라는 여성의 이름을 공개합니다.
곧바로 젠슨 황은 직원들에게 외도 사실을 인정했고, 이사회는 일요일에 내부 조사를 열었습니다.
월요일 시장은 기다려주지 않았습니다.
주가는 4% 안팎 빠졌고, 장 마감 종이 울린 지 몇 분 만에 주주 소송까지 접수됩니다.
FBI와 법무부도 바쁘게 움직이기 시작했고요.
화요일, The Information이 이 스캔들에 정확한 숫자를 붙입니다.
75억 달러, 칩 24만 개, 경로는 중국과 싱가포르.
불륜과 스파이 이야기였던 사건에 '싱가포르'라는 단어가 붙는 순간이었습니다.
싱가포르...
바로 위에서 살펴봤죠.
그래서 지금 봐야 할 질문은 단 하나 입니다.
칩이 어디로 갔느냐가 아니라, 누가 언제 알았느냐.
그리고 도대체 누가 이 판을 설계하고 이용하느냐.
아래 아티클에서 그 설계를 읽어보세요.
로켓슬라 retweeted
2주 전, 네오클라우두 개쳐박을 때
다들 네오클라우드 지지~ 라고 했는데
뚜껑 까보니까 실적이 존~나 대단했음.
(세력이 있어~ 보면 ㅋㅋ)
내 생각에는 일론은 지금 진심으로 몇 곳 망했으면 바라는 것 같고...
(400억 달러 땡기자 마자, 네오클라우드 모가지 바로 비틀어버렸지)
중간선거에 민주당 주지사들이 등장하면서 네오클라우드가 애매한 자리인게 맞긴 함.
일단 가장 큰 촉매는 엔트로픽 데뷔.
꼬꾸라지면, 네오클라우드는 뭐...
지금은 일론 조용히 입 닥치길 바라는 수밖에.

오늘 코어위브 실적이랑 어닝콜 보면서 느낀 게 좀 많음...두 길지만 읽어보시길
최근 코어위브 아이렌 라이엇 실적이랑 CEO들 발언 종합해보면 공통점이 딱 하나 보임
시장은 AI 인프라 기업들 부채 많다고 겁먹고 있는데 정작 고객들은 컴퓨팅이랑 전력 당기려고 돈 더 내고 줄 서있다는 것,
이거 엄청 흥미로운 부분임두
코어위브 $CRWV 부터 보면 3분기 매출 36억 6,100만 달러로 전년 대비 168% 뛰었고 계약잔고는 1,325억 달러까지 감
CEO가 지금 쓸 수 있는 컴퓨팅 용량보다 수요가 약 10배는 많다 함
게다가 앞으로 3개월 동안 고객 선급금이랑 예치금만 90억 달러 들어올 예정
미래 컴퓨팅 자원 뺏기지 않으려고 실제로 돈부터 박고 있는 거임두
아이렌 $IREN 은 더 가관
AI 클라우드 매출 전분기 대비 182% 폭증했고 계약 단가도 올랐음
3년짜린 11%, 5년짜린 12% 올랐고 기존 H100 재계선 옛날 가격 두 배 받아냄
신규 5년 계약은 고객이 설비투자비의 90%를 선급금으로 내기로 함
공급 과잉이라던 시장 뷰랑은 완전 정반대 상황
라이엇 $RIOT 마찬가지임
여기는 전력이랑 데이터센터 부지 제공하는 애들인데 이번에 910MW 규모 15년 장기 임대 계약 터뜨렸구
기존 거까지 합치면 1,151MW에 총 380억 달러 규모임두
AI 하겠다고 고객들이 GPU뿐만 아니라 전력 들어오는 땅 자체를 장기로 싹쓸이하는 중인 것
결국 핵심은 이거다..
예전엔 데이터센터 누가 더 많이 짓나 치킨게임이었다면 이제는 진짜 전력 확보하고 우량 고객 붙잡아서 적은 돈으로 알짜배기 매출 뽑아내느냐 싸움으로 판이 바뀜
물론 리스크가 없는 건 아님니다 네오는 전 이제는 좀 하이리스크 미디엄리턴? 정도.. 다른 싸진종목이 많기때문에 그기엊들의 사업성을 확인시켜주는 단계(?) 정도로 생각했음두
코어위브 총차입금 469억 달러에 3분기 순이자비용만 8억 4,600만 달러임
CDS도 높아서 신용시장은 아직도 떨고 있음
차입비용이 내려오고 선급금으로 방어한다 해도 결국 이 거대한 부채를 감당할 만큼 실현 현금흐름을 뽑아내느냐가 진짜 관건임
여기서 수요랑 주가를 분리해서 봐야 함
AI 인프라 수요 빵빵하다는 거랑 내 계좌 주가가 바로 우상향한다는 건 완전히 다른 이야기임
금리, CDS, 유상증자 리스크, 공사 딜레이 하나만 터져도 주가는 쳐맞기 딱 좋음
특히 미래 계약만 믿고 밸류 당겨온 곳들은 일정 조금만 미뤄져도 지옥을 맛볼 거임
그렇다고 AI 수요가 꺾였다는 헛소리에 동의하기는 어려움
적어도 이번 실적에서 확인된 계약들은 죄다 단가 오르고 선급금 박히고 있음
시장이 겁먹는 건 수요 실종이 아니라 그걸 짓는 과정에서 터지는 막대한 자본비용과 금융 리스크임
지금 조정은 우량한 데이터센터랑 코로케이션 기업들 다시 들여다볼 기회일지도 모름
물론 돈 없고 구라만 치는 애들이랑 전력·고객·자금 다 잡은 진짜배기는 확실하게 골라내야 함두
컴퓨팅은 여전히 부족하고 전력은 금덩이보다 귀함
결국 화려한 피치덱보다 숫자로 증명하는 놈이 살아남을 거임
다들 이 악물고 버텨서 좋은 결과 가져갑시다
오늘 뉴스나온 코히어도 컨빅션을 좀 주었음 컴퓨팅이 부족한다는..
네오 매수하라는게 아닙니다.
그속에서 무언가를 보셨으면 좋겠슴두..
근데 네오아이들도 주가가 많이 박긴해서 후후... 고민고민
긴 긁 읽어주셔서 간사함두
리스크는 항상 남아있으니 조심하며 현금비중은 항상 지키는 투자하시길 바랍니다.
-매수 매도 추천아니며 리서치를 통해 작성된 글
- $NBIS 실적까지 마지막으로 보고 사도 늦지않을것같긴... 하도박아서 (사견)
로켓슬라 retweeted

AI AND BIOTECH SERIES
왜 지금 AI 바이오산업을 공부하는가?
기술의 가능성에서 미래의 투자 가치까지
AI 시대의 첫 번째 거대한 변화가 반도체와 데이터센터에서 시작됐다면, 다음 변화는 어디에서 나타날까요?
저는 그 가능성 중 하나가 바이오산업에 있다고 생각합니다.
AI는 이제 단순히 정보를 분석하고 답변하는 수준을 넘어 단백질을 설계하고, 새로운 신약 후보를 발견하며, 인간의 질병을 이해하는 연구에 활용되고 있습니다.
하지만 여기서 한 가지는 분명히 구분하고 싶습니다.
AI 기술의 발전이 곧바로 바이오기업의 성공이나 투자 수익을 의미하지는 않습니다.
신약개발에는 여전히 오랜 시간과 막대한 자금이 필요합니다. 임상시험의 실패 가능성도 존재합니다.
그렇기 때문에 저는 막연한 기대보다 산업의 구조와 실제 경쟁력을 먼저 이해하고 싶습니다.
이번에 AI 바이오산업을 3편으로 나누어 공부하려는 이유입니다.
1편. 왜 AI는 바이오를 향하는가?
AI와 생물학의 결합이 신약개발을 어떻게 변화시킬 수 있는지, 그리고 그 가능성과 한계를 살펴봅니다.
2편. AI 신약개발의 진짜 승자는 누구인가?
세계 AI 바이오기업들의 경쟁지도를 통해 기술과 사업모델, 실제 수익이 발생할 수 있는 구조를 살펴봅니다.
3편. AI 바이오의 미래, 기술을 넘어 치료제로
우리에게 익숙한 ABCL과 GENB를 중심으로 신약개발 플랫폼, 새로운 후보물질, 임상 성과와 장기적인 성장 가능성을 점검합니다.
물론 세 편의 글만으로 거대한 바이오산업을 모두 이해할 수는 없습니다.
이번 연재는 미래의 승자를 미리 선정하기 위한 글도 아닙니다.
앞으로의 투자를 위해 무엇을 확인하고, 어떤 기준으로 기업을 평가해야 하는지 정리하는 과정입니다.
제가 중요하게 생각하는 것은 다섯 가지입니다.
① 기술이 실제 신약개발의 생산성을 높이는가?
② 새로운 후보물질을 반복적으로 만들어낼 수 있는가?
③ 임상시험에서 치료 효과와 안전성을 입증하는가?
④ 지속적인 연구개발을 감당할 재무구조를 갖추고 있는가?
⑤ 궁극적으로 과학적 성과를 매출과 이익, 주주가치로 연결할 수 있는가?
저는 앞으로 바이오기업을 바라볼 때 이 기준을 계속 적용하려고 합니다.
기술과 미래의 가능성에는 기대를 갖되, 경영진의 실행력과 투명한 소통, 자금 운용과 주주가치에 대해서는 더욱 냉정하게 판단할 생각입니다.
바이오산업의 변화는 생각보다 오래 걸릴 수도 있습니다.
반대로 우리가 예상하지 못한 기술적 돌파구가 등장할 수도 있습니다.
그러나 어느 경우든 투자자는 결국 실제 성과를 확인해야 합니다.
좋은 기술을 가진 기업과 좋은 투자 대상이 되는 기업은 반드시 같지 않습니다.
저는 이번 연재를 통해 그 차이를 조금씩 구분해 보고 싶습니다.
미래를 예측하기보다 미래를 판단할 수 있는 기준을 만들어가는 공부.
그것이 제가 지금 AI 바이오산업에 관심을 갖고 이 글을 시작하는 이유입니다.
내일부터 매일 아침을 기대해주시길....
※ 본 글은 공개자료를 바탕으로 확인된 사실과 분석·전망을 구분해 작성했습니다. 특정 종목의 매수·매도 권유가 아닙니다.
로켓슬라 retweeted
로켓이 있는 기업에 투자하세요.
제발.
제발 부탁이에요.
로켓이 있다면, 우주에 무엇이든 올릴 수 있습니다.
로켓이 없다면, 절대 살아남지 못할 겁니다.
($ASTS 처럼 엔진을 사다 조립하는 방법도 있지만...너무 위험하지 않을까요?)
발사 주권의 창이 좁혀지고 있습니다.
가장 위대한 기업 $SPCX
가장 흥미로운 기업 $RKLB
가장 잠재력이 높은 기업 $FLY
(비상장: 블루오리진, 랠러티비티, 스토크 스페이스)
발사주권, 발사주권, 발사주권.

🛰️ RESEARCH: Here's the thing people still haven't understood about SpaceX ( $SPCX ) ... the rockets were never the end game, they were the infrastructure.
A year ago it did $5.6B in quarterly revenue, mostly launches and Starlink. In Q3 2026 it did $14.6B, and 52% of that came from AI: compute, Grok and Cursor. Revenue almost doubled from the prior quarter.
Launch builds the network, the network carries the data, and AI monetises the whole stack.
